Le marché immobilier traverse une période de transformation profonde sous l'effet des dérèglements climatiques. Inondations, canicules, submersions côtières : ces phénomènes ne sont plus des abstractions lointaines. Ils redessinent concrètement la carte des territoires où il fait bon acheter, vendre ou investir. Les acheteurs, les promoteurs et les assureurs réévaluent leurs stratégies à mesure que le risque climatique s'invite dans chaque transaction. Comprendre ces dynamiques n'est plus réservé aux experts du GIEC ou aux géographes spécialisés — c'est devenu une nécessité pour quiconque détient ou projette d'acquérir un bien. Ce dossier décrypte les mécanismes par lesquels le climat remodèle les prix, les comportements d'achat et les normes de construction.
Impact des inondations sur la valeur des biens
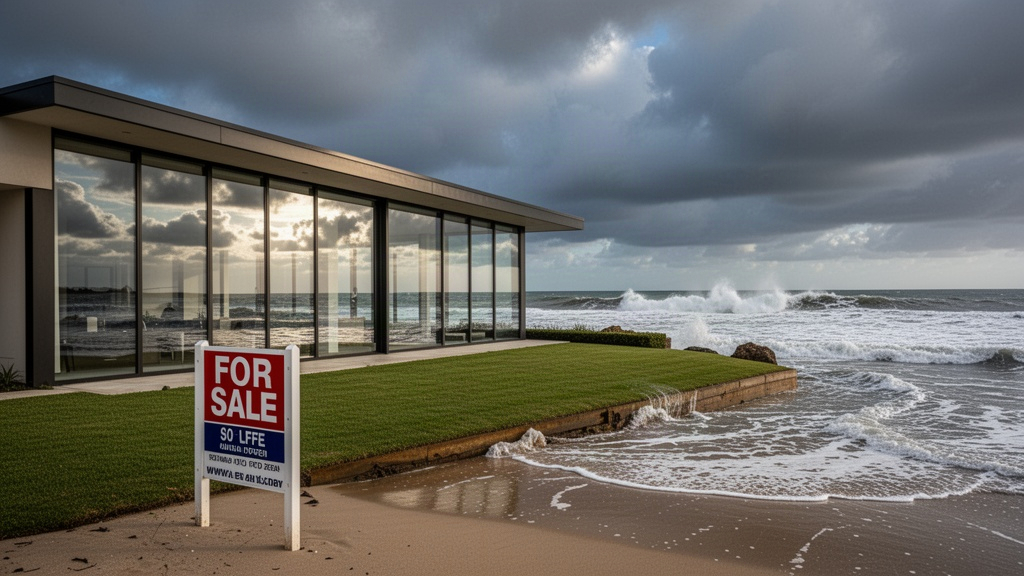
Les inondations représentent aujourd'hui le risque climatique le mieux documenté dans le secteur immobilier. Selon les projections du GIEC, les zones côtières pourraient connaître une augmentation de 30 % des épisodes d'inondation d'ici 2050. Ce chiffre n'est pas anodin : il signifie que des milliers de propriétés actuellement considérées comme sûres se retrouveront dans des périmètres à risque dans les prochaines décennies.
La valeur marchande d'un bien se définit comme le prix auquel il peut être vendu sur le marché dans des conditions normales. Or, cette valeur subit une pression directe dès lors qu'un bien se situe en zone inondable. Des études récentes estiment que les propriétés dans les zones à risque climatique pourraient perdre jusqu'à 15 % de leur valeur d'ici 2030. Cette décote n'est pas uniforme : elle dépend de la fréquence des inondations passées, de la qualité des infrastructures de protection et de la réputation du secteur.
Les agences immobilières constatent déjà une segmentation du marché selon l'exposition au risque. Certains quartiers littoraux, prisés il y a dix ans pour leur vue sur la mer, voient leur attractivité s'éroder. À l'inverse, des zones en altitude ou à l'écart des plaines inondables gagnent en popularité. Le phénomène est particulièrement visible dans des régions comme la Camargue, les littoraux atlantiques et certaines vallées fluviales du nord de la France.
Les coûts de réparation après sinistre alourdissent également la charge des propriétaires. Une maison inondée une fois peut voir ses frais d'assurance doubler ou tripler, quand la couverture n'est pas tout simplement refusée. Le Ministère de la Transition écologique recense chaque année davantage de communes soumises au régime de catastrophe naturelle, ce qui complique les reventes et pèse sur la liquidité du marché local.
Ce que les acheteurs intègrent désormais dans leur décision
La perception du risque climatique a évolué rapidement chez les candidats à l'achat. Selon des enquêtes récentes, près de 50 % des acheteurs potentiels se disent prêts à payer moins cher pour un bien situé dans une zone exposée aux aléas climatiques. Ce chiffre traduit un changement de mentalité profond : le risque n'est plus ignoré, il est chiffré et intégré dans la négociation.
Plusieurs facteurs expliquent cette vigilance accrue :
- La médiatisation des catastrophes naturelles (tempêtes, inondations, feux de forêt) a rendu le risque concret et visible pour le grand public.
- Les sociétés d'assurance communiquent davantage sur les zones à risque, parfois en refusant de couvrir certains biens.
- Les outils cartographiques en ligne permettent désormais à n'importe quel particulier de consulter le niveau de risque d'une adresse précise avant de visiter.
- Les notaires ont l'obligation légale d'informer les acheteurs sur les risques naturels et technologiques lors de la signature d'un compromis de vente.
Cette prise de conscience modifie les critères de sélection d'un bien. La proximité des transports ou la surface habitable cèdent parfois du terrain face à des critères comme l'altitude, la distance au cours d'eau le plus proche ou la nature du sol. Des plateformes spécialisées proposent désormais des scores de résilience climatique pour chaque bien, un service qui aurait semblé anecdotique il y a encore cinq ans.
Les primo-accédants, souvent contraints d'acheter dans des zones moins chères, se retrouvent paradoxalement plus exposés. Les zones abordables sont fréquemment celles qui cumulent plusieurs facteurs de vulnérabilité : proximité d'une rivière, absence de digues, sous-sols argileux sensibles à la sécheresse. Cette réalité crée une forme d'inégalité climatique au sein du marché résidentiel.
Le cadre réglementaire face aux nouvelles réalités du terrain
La législation française a progressivement intégré la dimension climatique dans les règles qui encadrent la construction et la transaction immobilière. Le Plan de Prévention des Risques Naturels (PPRN) reste l'outil de référence : il délimite les zones constructibles et impose des prescriptions techniques aux bâtiments existants et futurs. Son application varie selon les communes, et certaines collectivités tardent encore à mettre leur document à jour.
La loi Climat et Résilience de 2021 a renforcé les obligations d'information. Le diagnostic de performance énergétique (DPE) est devenu opposable, et les logements classés F ou G sont progressivement exclus de la location. Cette mesure touche directement les propriétaires bailleurs, qui doivent arbitrer entre travaux de rénovation coûteux et revente anticipée.
Au-delà des passoires thermiques, le gouvernement travaille à des dispositifs qui intègrent mieux le risque d'exposition physique aux aléas climatiques. Le Ministère de la Transition écologique planche sur une révision des zones de rétention d'eau et sur un élargissement des périmètres inconstructibles dans les zones littorales. Ces évolutions réglementaires créent une incertitude pour les propriétaires et les investisseurs, qui peinent à anticiper la valeur future de leurs actifs.
Les sociétés d'assurance exercent une pression parallèle sur le marché. Certains assureurs refusent désormais de renouveler des contrats dans des zones jugées trop exposées. Sans assurance, un bien devient pratiquement invendable et impossible à financer via un crédit bancaire. Ce mécanisme de marché produit des effets que la réglementation seule ne pourrait pas générer aussi rapidement.
Construire autrement pour durer
Face à ces contraintes, l'architecture et le génie civil adaptent leurs pratiques. Les constructions résilientes ne se contentent plus de respecter les normes thermiques : elles intègrent des solutions contre les inondations, la chaleur extrême et le retrait-gonflement des argiles. Des matériaux perméables pour les revêtements extérieurs, des systèmes de ventilation naturelle, des fondations renforcées dans les zones à sol instable — ces choix techniques deviennent des arguments commerciaux à part entière.
La végétalisation urbaine gagne du terrain comme réponse aux îlots de chaleur. Toitures végétalisées, façades plantées, cours perméables : ces aménagements réduisent la température ressentie en ville de plusieurs degrés lors des canicules. Des villes comme Bordeaux ou Montpellier, particulièrement exposées aux étés de plus en plus secs et chauds, ont intégré ces exigences dans leurs permis de construire pour les nouveaux programmes.
Les promoteurs immobiliers commencent à valoriser ces caractéristiques dans leurs argumentaires de vente. Un logement bien ventilé naturellement, orienté pour limiter les apports solaires en été et les déperditions en hiver, représente une économie réelle sur les charges. Le coût d'usage du bien devient un critère d'achat aussi pertinent que le prix au mètre carré.
Les rénovations du parc existant posent un défi d'une autre ampleur. Adapter des millions de logements construits sans considération climatique nécessite des investissements colossaux. Les aides publiques comme MaPrimeRénov' couvrent une partie des travaux, mais l'effort global reste très insuffisant au regard des besoins réels recensés par les experts du secteur.
Vers une géographie immobilière redessinée
Le marché immobilier français se redessine sous nos yeux selon une nouvelle logique territoriale. Les zones de montagne et les régions au nord de la Loire gagnent en attractivité relative, moins exposées aux sécheresses prolongées et aux submersions côtières. Des villes comme Rennes, Nantes ou Strasbourg attirent des profils d'acheteurs qui, il y a dix ans, n'auraient pas envisagé de quitter le littoral méditerranéen ou les grandes métropoles du sud.
Cette redistribution géographique crée des opportunités pour certains territoires longtemps boudés par les investisseurs. Elle génère aussi des tensions sur des marchés locaux qui n'étaient pas préparés à absorber une hausse brutale de la demande. Les prix montent, les délais de vente raccourcissent, et les habitants de longue date se retrouvent parfois exclus de leur propre marché résidentiel.
Les agences immobilières et les conseillers en gestion de patrimoine intègrent progressivement une grille d'analyse climatique dans leurs recommandations d'investissement. Acheter un bien sans évaluer son exposition au risque climatique sur un horizon de vingt ou trente ans revient à ignorer une variable qui peut effacer une part significative de la plus-value espérée. Le risque climatique n'est plus une externalité : c'est un facteur de valorisation à part entière, aussi tangible que l'emplacement ou la superficie.